新闻1+1丨居民购房:财政贴息,今天落地!
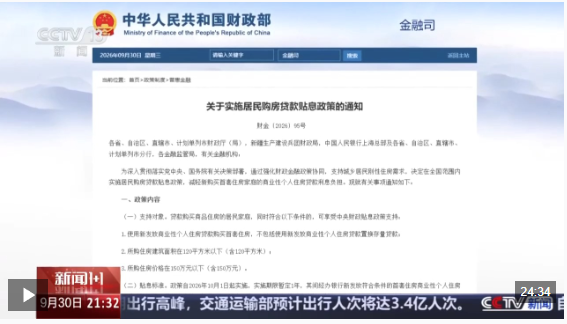
10月1日开始如果你打算买房,而且买的是首套房,只要你符合三个条件,那么你就可以享受到中央财政直接来帮你分担一部分的月供利息。那可能很多朋友马上就要问了,能够分担多少?这是一个短期的刺激,还是一个长期的托举?我们到底能省多少钱?但与之相比,实际上我们更想关注的是和之前出台的一系列的利好政策相比,比如降首付、降息、减税,还有延长贷款周期等,这一次中央财政的贴息政策释放出来的信号价值到底有多大?这个政策出台之后,会给当下的房地产市场带来怎样的影响?
△《新闻1+1》完整版
全国住房贴息落地 区别于房贷降息政策
过去几年整个楼市新政的工具箱里面,我们不断地熟悉一些工具,比如降首付、降息、减税、延长月供期限等。但是几乎都是货币工具,或者说是地方政策,但这一次贴息政策是来自中央财政的资金,怎么看待这次政策的信号意义,信号价值到底有多大?
清华大学房地产研究中心主任 吴璟:这次确实是我们第一次在全国范围内、在住房领域采取贴息。贴息是一种财政政策工具,通过与金融的协同,在商业化的个人住房贷款体系中放大政策效果。它和我们以往更熟悉的,比如直接降低利息相比,最大的差异在于受到的限制条件不同。作为财政政策,它更多受到财政实力的影响。这一次中央政府给予了很大力度的支持,因此我们可以直接享受到一个百分点的贴息。但如果是下调住房抵押贷款利率,作为一项金融政策,它可能会受到多方面限制,包括商业银行的存贷差、与存量房贷利率的联动,甚至包括宏观货币政策。像一个百分点的利率下调是非常难实现的,所以大家原来更熟悉的,是比如每次0.25个百分点或者0.2个百分点这样的下调。
住房贴息政策 全国覆盖潜力可观
此次贴息政策是一个全国统一的规则,但是做了一个150万总价的限制之后,接下来不可避免要遇到的问题就是不同的城市,不同经济发达程度的市民,感觉到政策的力度是不一样的,体感也不一样,对于刚需购买的拉动效果是不是也可能会出现不同?
清华大学房地产研究中心主任 吴璟:首先我觉得,这个政策在城市上的覆盖面,可能比有些观众朋友第一眼看到它时,还要大一些的。我们也基于积累的数据做了一些测算。比如,拿今年8月份各个城市二手房的挂牌均价做了一个计算。我们的数据覆盖了336个地级及以上城市,其中315个城市8月份的二手房挂牌均价不超过12500元。换句话说,在这315个城市里,购买120平方米的住房,平均总价就能控制在150万以内,这已经覆盖了几乎全部的三、四线城市。
即使在一、二线城市中,150万总价和120平方米面积的双门槛,其实也有可观的市场份额。比如,我们同样拿500个小区做抽样测算,在成都,我们发现大概在我们所有存量住房中,有六七成以上能满足这个要求。即使在大家通常认为房价比较高的北京,这个比例也能达到6%到7%。所以从全国来看,我们相信这个政策还是能够有非常可观的覆盖面。
贴息政策看实效 动态适配财政与市场
这次贴息政策相比以往很多政策有一个不一样的地方,它只有一年的申请期,为什么要做这样一个时间的限定?一年之后,这个政策还有可能会继续延期吗?包括我们现在看到的三个条件,未来都有可能会扩围加码惠及更多人吗?
清华大学房地产研究中心主任 吴璟:我觉得还是作为一项财政的政策工具,它权衡的一直都是我们说的叫尽力而为和量力而行这两者之间的平衡,在一年的时间内,我觉得我们现在更重要的还是去充分发挥这个政策的效果,来更好地支持购买首套住房的家庭,来解决他们的住房问题。同时也以这种方式来间接支持市场的稳定,一年之后我们相信也会根据这一年实施的情况,根据到时候的市场的变化,当然也要考虑到政府的财政实力来做出一些权衡。
购房立足家庭需求 理性择机选好房
未来还会有更多这种密集利好出台吗?还是说在楼市思维上我们已经到了要转弯的时候了,我们也得换个角度去看待这个问题?
清华大学房地产研究中心主任 吴璟:我对这个问题是这样看的,对多数家庭来讲,住房有没有的问题已经解决,现在要追求的是住房好不好。这是一种基于家庭居住生活需求驱动的购房行为。所以我觉得,更重要的不是无原则地等,当然也不是说一定要着急,而是从自己家庭的实际需要出发——需要改善住房,同时看到了让自己满意的“好房子”,那现在可能就是一个可以出手的时点。
政策方面,我觉得现在的整体框架还是稳定的,肯定会有一些局部的、持续的因地制宜、因城施策的调整。